Doanh nghiệp, hộ kinh doanh có doanh thu không quá 10 tỷ đồng mỗi năm được giảm 30% thuế thu nhập, ngay khi kê khai hoặc tạm nộp từng kỳ là thông tin đáng chú ý có nêu tại Nghị định 398 ngày 30/10 hướng dẫn giảm thuế thu nhập cá nhân, doanh nghiệp năm 2026 và 2027.
Việc áp dụng các quy định mới về thuế thu nhập cá nhân đối với khoản thù lao từ hoạt động nghiên cứu khoa học và giới hạn miễn thuế cho tiền ăn giữa ca đang gây lúng túng cho nhiều đơn vị sự nghiệp.
Bộ Tài chính đề xuất giảm 30% thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp trong 2 năm đối với hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp có doanh thu đến 10 tỷ đồng.
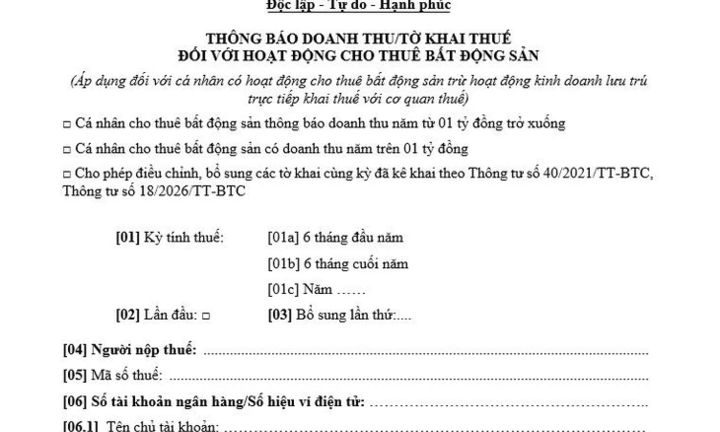
Mới đây, Thuế tỉnh Khánh Hòa vừa hướng dẫn cá nhân cho thuê bất động sản có doanh thu năm dưới 1 tỷ đồng cần làm gì?. Theo Thuế tỉnh Khánh Hòa, mặc dù không phát sinh số thuế phải nộp, nhưng cá nhân vẫn phải thực hiện nghĩa vụ kê khai thuế theo nguyên tắc tự khai, tự nộp.
Theo quy định mới, từ kỳ tính thuế năm 2026, ngoài giảm trừ gia cảnh, bảo hiểm bắt buộc theo quy định, cá nhân có thu nhập từ tiền lương, tiền công còn được giảm trừ vào thu nhập chịu thuế đối với các khoản chi cho y tế và giáo dục - đào tạo của bản thân và người phụ thuộc, tối đa là 47 triệu đồng.
Thu nhập tính thuế từ tiền lương, tiền công là tổng thu nhập chịu thuế mà người nộp thuế nhận được trừ đi các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp.
Từ ngày 1/7/2026, chính sách thuế thu nhập cá nhân có nhiều điểm đáng chú ý với danh mục gồm 10 loại thu nhập chịu thuế và 21 loại thu nhập được miễn thuế.
Hộ kinh doanh bán online được sàn khấu trừ, nộp thuế thay thì không phải khai lại phần này; chỉ kê khai phần doanh thu còn lại và quyết toán nếu đủ điều kiện.
Cơ quan thuế đã triển khai hoàn thuế thu nhập cá nhân tự động trong 3 ngày làm việc. Người nộp thuế cần đáp ứng một số tiêu chí để được hoàn thuế tự động.
Theo dự thảo Nghị định mới vừa được Bộ Tài chính công bố, khoản tiền ăn giữa ca, ăn trưa vượt quá 1,2 triệu đồng/người/tháng mới tính vào thu nhập chịu thuế thu nhập cá nhân.
Theo Bộ Tài chính, đề xuất này nhằm chia sẻ gánh nặng chi phí thiết yếu trong bối cảnh chi tiêu cho y tế và giáo dục ngày càng tăng, đồng thời khuyến khích đầu tư cho sức khỏe và học tập.
Theo Luật Thuế thu nhập cá nhân, mức giảm trừ đối với mỗi người phụ thuộc hiện nay là 6,2 triệu đồng/tháng. Như vậy, trong trường hợp người lao động có 1 người phụ thuộc thì mức lương phải trên 21,7 triệu đồng/tháng mới phải nộp thuế.
Thuế thu nhập cá nhân (TNCN) là nghĩa vụ tài chính quan trọng của người có thu nhập. Tuy nhiên, không phải mọi khoản tiền cá nhân nhận được đều phải nộp thuế.
Trong trường hợp bất khả kháng và được cơ quan thuế chấp thuận, hồ sơ quyết toán thuế có thể được gia hạn thêm tối đa 60 ngày kể từ ngày hết hạn nộp hồ sơ.
Luật Thuế thu nhập cá nhân 2025 có hiệu lực thi hành từ ngày 01/7/2026, trừ các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
Tiền lương hưu do Quỹ bảo hiểm xã hội chi trả; thu nhập do quỹ bảo hiểm hưu trí bổ sung, quỹ hưu trí tự nguyện chi trả là một trong những thu nhập được miễn thuế thu nhập cá nhân.
Từ ngày 14/2, người có thu nhập từ tiền lương, tiền công thuộc diện tổ chức chi trả khấu trừ tại nguồn từ hai nơi trở lên sẽ nộp hồ sơ khai quyết toán thuế tại cơ quan thuế quản lý trực tiếp tổ chức trả thu nhập lớn nhất trong năm.