Tại dự thảo Luật Kinh doanh bất động sản (sửa đổi) mới nhất, Bộ Xây dựng đề xuất bổ sung cơ chế bảo đảm đối với 5% giá trị còn lại của hợp đồng mua bán nhà ở, công trình xây dựng hình thành trong tương lai.
Theo phương án này, việc thanh toán tiền mua nhà vẫn được thực hiện thành nhiều đợt, gắn với tiến độ xây dựng. Lần thanh toán đầu tiên không quá 30% giá trị hợp đồng, bao gồm cả tiền đặt cọc. Các lần tiếp theo phải phù hợp với tiến độ xây dựng, nhưng tổng số tiền chủ đầu tư được thu trước thời điểm bàn giao nhà không quá 70% giá trị hợp đồng.
Sau khi bàn giao, nếu người mua chưa được cấp giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất, chủ đầu tư cũng không được thu quá 95% giá trị hợp đồng.
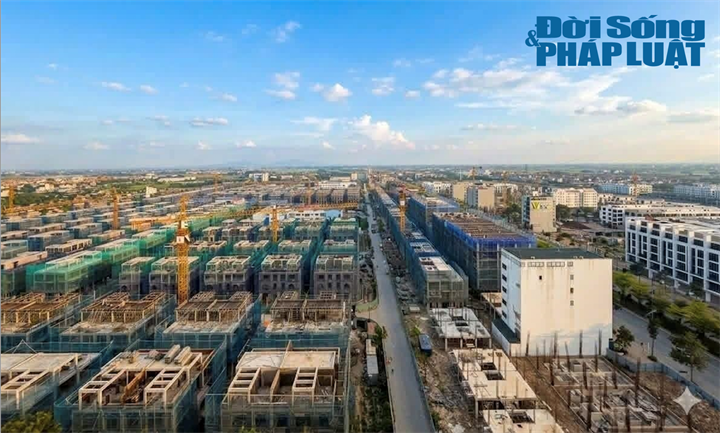
Ảnh minh hoạ. Nguồn: Thành Lâm
Điểm mới đáng chú ý nằm ở 5% giá trị hợp đồng còn lại. Thay vì để khoản tiền này tiếp tục nằm trong nghĩa vụ thanh toán trực tiếp giữa người mua và chủ đầu tư, dự thảo đề xuất chuyển 5% vào tài khoản bảo đảm thanh toán mở tại tổ chức tín dụng, hoặc chi nhánh ngân hàng nước ngoài hoạt động hợp pháp tại Việt Nam.
Việc mở tài khoản, cách thức quản lý và các thỏa thuận liên quan sẽ được các bên thống nhất trong hợp đồng. Ngân hàng chỉ chuyển khoản tiền này cho chủ đầu tư sau khi người mua được cơ quan nhà nước có thẩm quyền cấp sổ hồng.
Đặc biệt, trường hợp việc cấp sổ hồng không thực hiện được do lỗi của chủ đầu tư, khách hàng được lấy lại số tiền đang nằm trong tài khoản bảo đảm.
Cơ chế này được kỳ vọng tạo thêm một “điểm chốt” bảo vệ người mua nhà. Bởi trên thực tế, sau khi nhận bàn giao và thanh toán phần lớn giá trị căn nhà, khách hàng có thể phải chờ trong thời gian dài để hoàn tất thủ tục cấp giấy chứng nhận.
Trao đổi với PV Đời sống & Pháp luật về vấn đề này, luật sư Tạ Phương, Văn phòng Luật sư Trung Hòa, thuộc Đoàn Luật sư TP. Hà Nội cho rằng, đề xuất của Bộ Xây dựng về việc chuyển 5% giá trị hợp đồng đợt cuối vào tài khoản bảo đảm tại ngân hàng có thể mang lại nhiều lợi ích, góp phần dung hòa quyền lợi giữa người mua và chủ đầu tư. Tuy nhiên, cơ chế này cũng tiềm ẩn không ít rủi ro pháp lý nếu các quy định hướng dẫn chưa được thiết kế đủ cụ thể.
Theo quy định của Luật Kinh doanh bất động sản năm 2023, trong trường hợp người mua chưa được cấp giấy chứng nhận, chủ đầu tư không được thu quá 95% giá trị hợp đồng. 5% còn lại được thanh toán khi cơ quan Nhà nước có thẩm quyền cấp giấy chứng nhận cho người mua.
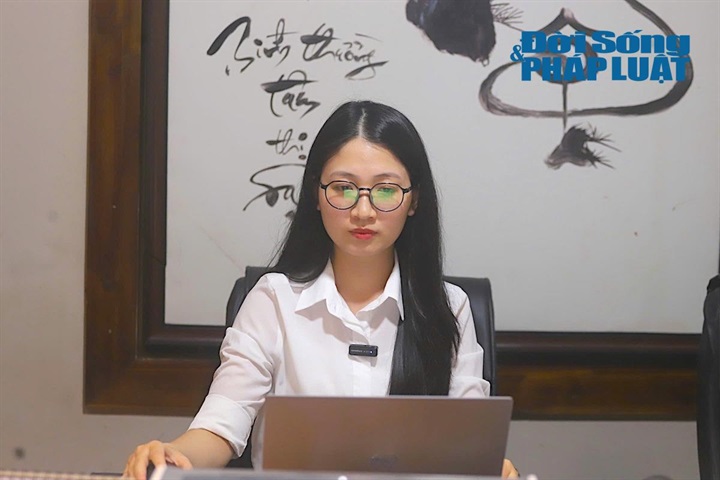
Luật sư Tạ Phương, Văn phòng Luật sư Trung Hòa, Đoàn Luật sư TP. Hà Nội
Với cơ chế hiện hành, người mua có quyền chủ động giữ lại khoản tiền này cho đến khi hoàn tất thủ tục cấp giấy chứng nhận. Đây được xem là một công cụ bảo đảm tương đối rõ ràng, giúp người mua giữ được “đòn bẩy” tài chính đối với chủ đầu tư. Tuy nhiên, theo phương án đang được đề xuất, khoản 5% này sẽ được chuyển vào tài khoản bảo đảm tại ngân hàng. Luật sư Tạ Phương cho rằng, vấn đề có thể phát sinh khi giữa người mua và chủ đầu tư không thống nhất được các điều kiện giải tỏa khoản tiền hoặc phát sinh tranh chấp.
“Khi đó, ngân hàng với vai trò bên trung gian sẽ không thể tự ý giải ngân nếu chưa đáp ứng đầy đủ các điều kiện theo thỏa thuận. Khoản tiền 5% của người mua có nguy cơ bị "giam" tại ngân hàng trong thời gian dài, trong khi người mua cũng khó chủ động xử lý khoản tiền này”, luật sư phân tích.
Một vấn đề khác được đặt ra là trường hợp người mua muốn tự mình thực hiện thủ tục xin cấp giấy chứng nhận thay vì ủy quyền hoặc chờ chủ đầu tư thực hiện. Dự thảo hiện chưa làm rõ trong trường hợp này, thời điểm nào ngân hàng được phép giải tỏa khoản 5% để thanh toán cho chủ đầu tư.
Tại dự thảo Luật Kinh doanh bất động sản (sửa đổi) mới nhất, Bộ Xây dựng quy định tiền lãi của khoản 5% này sẽ phụ thuộc vào thỏa thuận trong hợp đồng giữa chủ đầu tư và người mua nhà. Tuy nhiên, đây cũng chính là một "khoảng mờ" pháp lý rất lớn trong quá trình giao dịch giữa các bên.
Trên thực tế, hợp đồng mua bán chung cư thường do chủ đầu tư soạn sẵn theo mẫu chung của chủ đầu tư, Khách hàng rất khó để thay đổi hay đàm phán lại điều khoản về lãi suất, dẫn đến nguy cơ chịu thiệt thòi cao. Có những dự án bàn giao nhà hàng chục năm vẫn chưa có sổ hồng. Nếu khoản 5% của hàng nghìn căn hộ bị "giam" tại ngân hàng trong thời gian dài như vậy, số tiền lãi tích lũy sẽ là một con số khổng lồ.
Nếu luật không quy định rõ tiền lãi thuộc về ai hoặc không bắt chủ đầu tư trả lãi phạt khi chậm ra sổ, người mua nhà sẽ chịu thiệt hại kép (vừa bị giam vốn, vừa mất giá trị dòng tiền). Cần phải định đoạt rõ ràng quyền sở hữu tiền lãi trong văn bản luật, chứ không nên để các bên tự thỏa thuận theo dự thảo hiện hành.
Tiếp nữa, điều khoản này còn nhiều vướng mắc, bất cập liên quan, thí dụ như nếu chủ đầu tư không đủ điều kiện pháp lý để cấp sổ hồng thì 5% tiền trong tài khoản bảo đảm sẽ được xử lý như thế nào và quyền lợi của người mua được bảo vệ ra sao? Khi nộp tiền vào ngân hàng, nếu chủ đầu tư sai phạm hoặc “mất tích” thì thủ tục rút tiền sẽ ra sao, thời gian được rút như thế nào? Việc mở và duy trì tài khoản đảm bảo này tại ngân hàng sẽ phát sinh thêm các khoản phí của ngân hàng, thì khoản này do ai gánh chịu cũng chưa được quy định chi tiết?
"Nhìn chung, dù cơ chế tài khoản bảo đảm 5% là một bước đi đột phá để dung hòa lợi ích đôi bên. Tuy nhiên, bên cạnh đó nếu thiếu đi các quy định phân định rõ ràng, chi tiết về các lỗ hổng trên thì quy định này sẽ rất dễ đẩy đôi bên rơi vào thế khó trong việc bảo vệ quyền lợi tài chính chính đáng của mình", luật sư Phương nhấn mạnh.