Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam (VASEP) mới đây đã có Công văn số 152/CV-VASEP gửi tới Bộ Tài chính, Cục Thuế, Cục Hải quan về việc báo cáo một số nội dung bất cập, vướng mắc lớn về thuế và kiến nghị giải pháp tháo gỡ cho doanh nghiệp chế biến, xuất khẩu thủy sản.
Theo đó, VASEP tổng hợp một số khó khăn, vướng mắc còn phát sinh trong thực tế sản xuất, kinh doanh của doanh nghiệp chế biến, xuất khẩu thủy sản; đồng thời đề xuất một số giải pháp nhằm tiếp tục hoàn thiện chính sách, thực thi, bảo đảm tính ổn định, minh bạch và khả năng dự báo của môi trường kinh doanh.
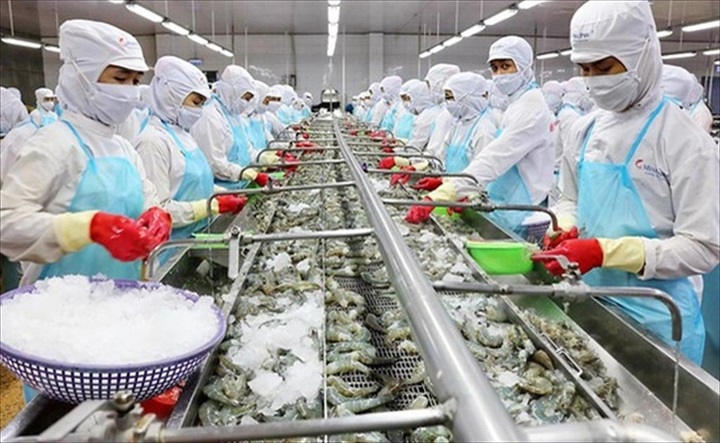
Xuất khẩu thủy sản của Việt Nam tháng 9/2026 ước đạt 1,135 tỷ USD, tăng 11,9% so với cùng kỳ, đưa kết quả 9 tháng lên 9,103 tỷ USD, tăng 11,4%. Ảnh: VASEP
Cụ thể, về hoàn thuế giá trị gia tăng, VASEP đề nghị áp dụng thống nhất nguyên tắc quản lý rủi ro theo Công văn 6936/CT-QLTT; chỉ khoanh phần hóa đơn, giao dịch có dấu hiệu rủi ro để kiểm tra, không để toàn bộ hồ sơ phải chờ xác minh; đồng thời không sử dụng riêng cảnh báo F2, F3 hoặc việc nhà cung cấp thay đổi trạng thái sau giao dịch làm căn cứ tự động bác hoàn/thu hồi; phải đánh giá chứng cứ về giao dịch thực tế, giao nhận, thanh toán và hồ sơ của doanh nghiệp mua hàng.
Bên cạnh đó, cần công khai rõ cho doanh nghiệp nội dung cần giải trình, số tiền đang được xác minh, thời hạn xử lý; phần còn lại đủ điều kiện phải được giải quyết mà không chờ phần có rủi ro; gắn cơ chế doanh nghiệp tuân thủ tốt với quyền lợi đo lường được về thời gian hoàn thuế, số vòng giải trình và phạm vi kiểm tra.
Rà soát và hướng dẫn thống nhất quyền hoàn thuế đối với hàng hóa/nguyên liệu nhập khẩu theo loại hình A11/A12 sau đó thực tế được đưa vào sản xuất và xuất khẩu theo B11; việc giải quyết hoàn thuế cần bám bản chất hàng hóa đã được sử dụng cho hoạt động xuất khẩu và đầy đủ hồ sơ chứng minh, tránh chỉ căn cứ khác biệt mã loại hình để loại quyền hoàn thuế.
Đối với thuế giá trị gia tăng thủy sản, Hiệp hội cho biết doanh nghiệp phản ánh cùng một sản phẩm thủy sản như tôm, cá, mực, nghêu đông lạnh nhưng đang được cơ quan thuế tại các địa phương hướng dẫn và áp dụng chính sách thuế giá trị gia tăng khác nhau, tùy theo nguồn hàng tự nuôi hoặc mua ngoài, mức độ sơ chế hoặc chế 3 biến, chủ thể bán và khâu lưu thông. Có nơi xác định thuộc đối tượng không chịu thuế; có nơi áp dụng trường hợp không phải kê khai, tính nộp thuế; có nơi hướng dẫn lập hóa đơn theo thuế suất 8% hoặc 10%.
Thực tế phát sinh trường hợp cơ quan thuế quản lý bên bán chấp nhận hóa đơn có thuế và bên bán đã kê khai, nộp thuế, nhưng cơ quan thuế quản lý bên mua lại xác định hàng hóa thuộc trường hợp không phải kê khai, tính nộp thuế, từ đó không chấp nhận khấu trừ hoặc hoàn thuế đầu vào. Doanh nghiệp đã thanh toán đầy đủ tiền hàng và tiền thuế cho bên bán nhưng số thuế đầu vào vẫn bị treo, bị loại khỏi hồ sơ hoàn hoặc bị yêu cầu thu hồi số thuế đã hoàn.
Cách áp dụng không thống nhất làm phát sinh tranh chấp giữa bên mua, bên bán và cơ quan thuế; doanh nghiệp không thể xác định chắc chắn chính sách thuế trước khi ký hợp đồng và lập hóa đơn. Trong khi biên lợi nhuận của nhiều đơn hàng thủy sản chỉ khoảng 3% - 5%, nếu doanh nghiệp phải tự gánh thêm khoản thuế giá trị gia tăng 8% hoặc 10% không được khấu trừ, hoàn thuế thì giao dịch có thể không còn hiệu quả; doanh nghiệp phải dừng mua nguyên liệu, thiếu hàng giao, hủy đơn hàng hoặc mất khách hàng.
Do đó, VASEP đề nghị ban hành theo thẩm quyền văn bản hướng dẫn áp dụng thống nhất trên toàn quốc đối với chính sách thuế giá trị gia tăng của sản phẩm thủy sản; làm rõ cách xử lý theo chủ thể bán, nguồn hàng tự nuôi hoặc mua ngoài, mức độ sơ chế hoặc chế biến, khâu lưu thông và đối tượng mua.
VASEP cũng kiến nghị tách bạch việc xác định “sơ chế” và “chế biến” cho mục đích thuế giá trị gia tăng với việc xác định hoạt động, ngành nghề để áp dụng thuế thu nhập doanh nghiệp (TNDN); tham chiếu Quyết định 36/2025/QĐ-TTg nhưng không suy diễn kết luận của sắc thuế này sang sắc thuế khác
Ngoài ra, Công văn đề cập việc thống nhất chính sách thuế TNDN đối với gia công, phụ phẩm thủy sản; thực hiện thống nhất hướng dẫn về tỷ giá trên hóa đơn điện tử; xử lý hàng xuất khẩu bị trả về, tái nhập để sửa chữa/tái chế rồi tái xuất; Thuế TNCN đối với khoản chi trả sau khi chấm dứt hợp đồng lao động; đồng thời đề nghị kế thừa kết quả kiểm tra, có cơ chế chuyển tiếp và hướng dẫn liên ngành thuế - hải quan - thủy sản.