4 nguyên nhân chính khiến mã số thuế doanh nghiệp bị “treo”
Nói về nguyên nhân dẫn đến tình trạng người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03) và không hoạt động tại địa chỉ đã đăng ký kinh doanh (trạng thái 06), Ông Nguyễn Đức Huy, Phó ban Nghiệp vụ (Cục Thuế) cho biết trên báo Dân trí, qua rà soát hồ sơ, tình trạng này là tồn đọng tích lũy qua nhiều thời kỳ, phát sinh từ nhiều nhóm nguyên nhân.
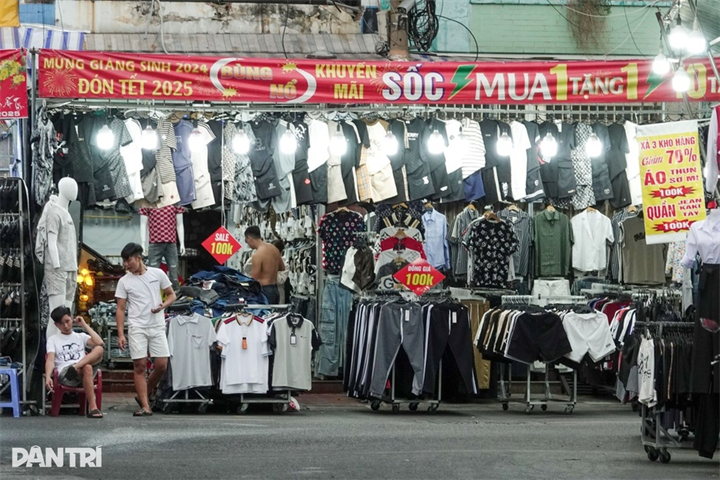
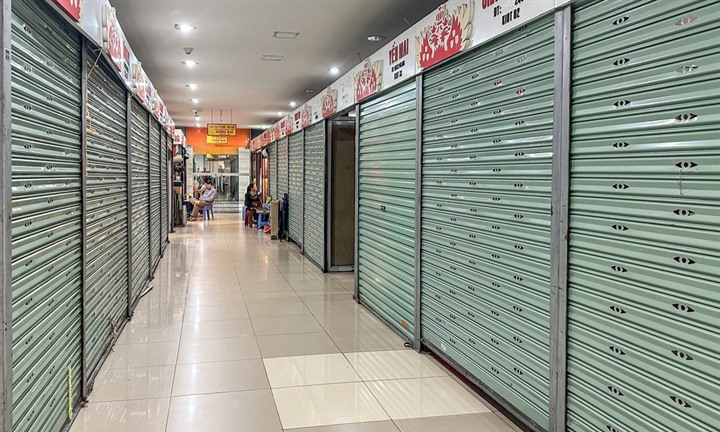
Hộ kinh doanh buôn bán tại chợ truyền thống (Ảnh: Bảo Quyên).
Thứ nhất, cơ chế, chính sách và thủ tục gia nhập thị trường ngày càng được đơn giản hóa, trong khi việc rút khỏi thị trường, giải thể và chấm dứt hiệu lực mã số thuế phải hoàn thành nhiều thủ tục, nghĩa vụ với cơ quan thuế, với cơ quan đăng ký kinh doanh và cơ quan quản lý nhà nước có liên quan khác.
Đối với người nộp thuế đã thực tế ngừng hoạt động, nhưng còn thiếu hồ sơ khai thuế, còn tiền phạt, tiền chậm nộp, nợ thuế, lệ phí môn bài hoặc các nghĩa vụ tồn đọng khác, việc hoàn tất thủ tục theo quy trình thông thường gặp nhiều khó khăn.
Một số trường hợp nợ đã khoanh, nợ không có khả năng thu hoặc còn số tiền nộp thừa nhưng không còn chủ thể để xử lý cũng chưa có cơ chế kết thúc phù hợp.
Thứ hai, về phía người nộp thuế, nhận thức và mức độ tuân thủ pháp luật về tạm ngừng, giải thể, chấm dứt hoạt động còn hạn chế. Có trường hợp tự ngừng hoạt động, bỏ địa chỉ đăng ký mà không thông báo; không nộp đầy đủ hồ sơ khai thuế, không phối hợp với cơ quan thuế hoặc lựa chọn bỏ địa chỉ vì cho rằng đơn giản hơn việc thực hiện thủ tục giải thể.
Khi ngừng hoạt động, nhiều doanh nghiệp đã cắt giảm bộ máy, trả mặt bằng, không còn kế toán, con dấu, chữ ký số hoặc không lưu giữ đầy đủ sổ sách, hóa đơn, chứng từ; người đại diện theo pháp luật có trường hợp đã chết, mất tích, mất năng lực hành vi, xuất cảnh hoặc không thể liên hệ, nên không còn chủ thể thực hiện thủ tục.
Thứ ba, về tổ chức thực hiện của cơ quan thuế, việc giải quyết hồ sơ giải thể, chấm dứt hoạt động tại một số địa bàn còn chậm; việc kiểm tra quyết toán, ban hành biên bản, kết luận và xác nhận hoàn thành nghĩa vụ thuế có trường hợp chưa kịp thời.
Ngoài ra, nguồn lực xử lý chưa tương xứng với khối lượng hồ sơ tồn đọng; công tác quản lý sau khi người nộp thuế bị xác định không hoạt động tại địa chỉ đăng ký có thời điểm chưa được thực hiện liên tục, chưa gắn đầy đủ với rà soát hóa đơn, khai thuế, nợ thuế và các biện pháp xử lý tiếp theo. Công cụ cảnh báo sớm, phân loại rủi ro và theo dõi kết quả xử lý chưa đáp ứng yêu cầu.
Thứ tư, về dữ liệu và phối hợp liên ngành, dữ liệu lịch sử trên các hệ thống quản lý có trường hợp thiếu, sai lệch hoặc không còn hồ sơ gốc; thông tin định danh, địa chỉ, người đại diện theo pháp luật và trạng thái hoạt động giữa cơ quan thuế, cơ quan đăng ký kinh doanh và Cơ sở dữ liệu quốc gia về dân cư chưa hoàn toàn đồng bộ.
“Việc phối hợp xác minh, thu hồi giấy chứng nhận đăng ký doanh nghiệp, hoàn tất thủ tục giải thể và xử lý trường hợp đã được cơ quan thuế xác nhận hoàn thành nghĩa vụ nhưng chưa hoàn tất tại cơ quan đăng ký kinh doanh còn chưa kịp thời”, ông Huy nói.
Ngoài 4 nguyên nhân chính này, ông Huy cũng cho biết một số trường hợp có tính chất đặc thù, phức tạp, như doanh nghiệp giả mạo thông tin cá nhân, doanh nghiệp “ma”, doanh nghiệp có dấu hiệu mua bán hóa đơn; đơn vị hành chính, sự nghiệp sau sắp xếp không xác định rõ chủ thể kế thừa nghĩa vụ; chi nhánh phụ thuộc có trạng thái hoặc nghĩa vụ khác với đơn vị chủ quản. Các trường hợp này không thể xử lý dứt điểm chỉ bằng quy trình chấm dứt hiệu lực mã số thuế thông thường.
PNJ rút ngắn thời gian thanh toán cho khách bán vàng, kim cương
Thông tin này được báo Tuổi trẻ đăng tải ngày hôm qua 15/9. Cụ thể, tờ báo này cho biết, ngày 15/9, hội đồng quản trị PNJ đã ban hành nghị quyết về việc thông qua chủ trương giảm thời gian thanh toán so với quy định hiện hành khi mua lại sản phẩm từ khách hàng.
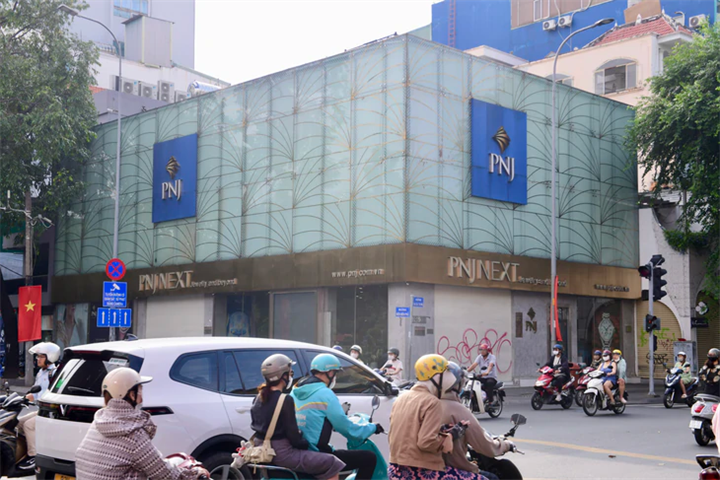
PNJ sẽ rút ngắn thời gian thanh toán cho khách hàng bán vàng, kim cương thay vì 120 ngày như quy định hiện tại - Ảnh: QUANG ĐỊNH
Theo nghị quyết mới ban hành, việc điều chỉnh được áp dụng khác nhau theo từng dòng sản phẩm dựa trên cơ sở bảo đảm cân đối với tình hình tài chính thực tế của công ty.
Hội đồng quản trị PNJ cũng giao tổng giám đốc tổ chức xây dựng và triển khai phương án chi tiết theo chủ trương nêu trên và báo cáo tình hình thực hiện với hội đồng quản trị.
Ủy ban Chiến lược và Tài chính sẽ thực hiện giám sát, đánh giá rủi ro và hiệu quả của việc triển khai chủ trương nêu trên và kịp thời tham mưu cho hội đồng quản trị các khuyến nghị cần thiết.
Trước đó kể từ ngày 21/7, PNJ thông báo áp dụng chính sách thanh toán theo năng lực thực tế cho toàn bộ các giao dịch mua lại trên toàn quốc. Theo đó khách hàng đến bán vàng, kim cương cho PNJ được hẹn trả chậm trong vòng 120 ngày, chia làm 5 đợt.