Từ ngày 21/9/2026, FTSE Russell chính thức chuyển thị trường chứng khoán (TTCK) Việt Nam từ thị trường cận biên lên thị trường mới nổi thứ cấp, đánh dấu bước tiến quan trọng sau 30 năm phát triển và là kết quả của quá trình cải cách về thể chế, hạ tầng giao dịch, khả năng tiếp cận thị trường.
FTSE Russell ghi nhận những cải thiện của Việt Nam trong việc tạo điều kiện cho nhà đầu tư nước ngoài tiếp cận thị trường, cùng các cơ chế hỗ trợ giao dịch. Việt Nam sẽ được đưa vào FTSE Global Equity Index Series (FTSE GEIS) theo 4 đợt, từ tháng 9/2026 đến tháng 9/2027, với tỷ trọng tăng dần qua từng giai đoạn.
Việc này được kỳ vọng mở rộng khả năng tiếp cận dòng vốn quốc tế quy mô hàng tỷ USD, dù mức độ và tốc độ giải ngân thực tế sẽ phụ thuộc vào cơ cấu danh mục của các quỹ và diễn biến thị trường.
Nâng hạng TTCK - thành quả từ nhiều năm cải cách
Trao đổi với Người Đưa Tin, ông Nguyễn Vũ Long - Tổng Giám đốc Công ty Cổ phần Chứng khoán VNDIRECT, ý nghĩa lớn hơn của việc nâng hạng nằm ở chỗ đây là kết quả của một quá trình cải cách và đồng thời mở ra yêu cầu mới đối với thị trường vốn Việt Nam.
"Việc FTSE Russell nâng hạng TTCK Việt Nam là thành quả của nhiều năm cải cách về thể chế, hạ tầng giao dịch và tính minh bạch của thị trường. Quan trọng hơn, đây không phải đích đến mà là điểm khởi đầu cho một giai đoạn phát triển với những tiêu chuẩn cao hơn", ông Long nhận định.
Theo ông, thị trường vốn trong giai đoạn mới cần tiếp tục hoàn thiện đồng thời ba cấu phần gồm thể chế, chất lượng hàng hóa và cơ sở nhà đầu tư. Đây cũng là những yếu tố có quan hệ chặt chẽ với nhau, trong đó chất lượng hàng hóa có vai trò đặc biệt quan trọng.
Bởi xét cho cùng, dòng vốn vào thị trường được quyết định không chỉ bởi khả năng tiếp cận hay quy mô thị trường mà còn bởi chất lượng của các tài sản mà nhà đầu tư có thể lựa chọn. Cổ phiếu, trái phiếu hay chứng chỉ quỹ đều phản ánh chất lượng của doanh nghiệp và tổ chức đứng phía sau.
Từ góc nhìn này, việc nâng hạng có thể tạo thêm điều kiện để thị trường thu hút dòng vốn quốc tế, nhưng khả năng duy trì và mở rộng dòng vốn sẽ phụ thuộc nhiều hơn vào chất lượng hàng hóa, mức độ minh bạch và khả năng quản trị của doanh nghiệp.
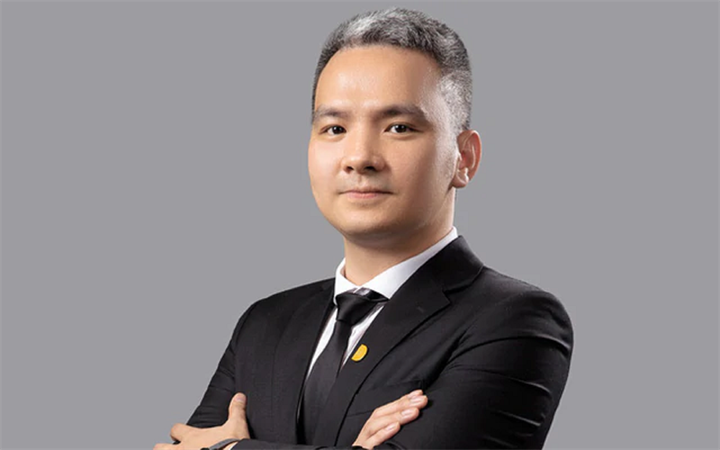
Ông Nguyễn Vũ Long - Tổng Giám đốc Công ty Cổ phần Chứng khoán VNDIRECT (Ảnh: VNDIRECT).
Ông Long cho rằng một trong những hướng cần được thúc đẩy là nâng chuẩn công bố thông tin, trong đó từng bước mở rộng yêu cầu công bố bằng tiếng Anh đối với các doanh nghiệp niêm yết lớn, gắn với lộ trình áp dụng chuẩn mực báo cáo tài chính quốc tế (IFRS) và báo cáo phát triển bền vững.
Cùng với đó, thị trường có thể từng bước phân tầng doanh nghiệp theo chuẩn quản trị, qua đó tạo điều kiện để năng lực quản trị được phản ánh vào định giá. Việc mở rộng nguồn cung hàng hóa cũng cần được chú trọng thông qua các đợt niêm yết quy mô lớn, hoàn thiện cơ chế bảo lãnh phát hành, tạo lập thị trường, tăng tỉ lệ cổ phiếu tự do chuyển nhượng và gắn phát hành trái phiếu với xếp hạng tín nhiệm độc lập.
Những yêu cầu sau nâng hạng cũng gắn với định hướng cải cách tổng thể thị trường tài chính đến năm 2045. Theo đó, TTCK được xác định là kênh cung ứng vốn trung và dài hạn cho nền kinh tế.
Vì vậy, bên cạnh hoàn thiện pháp lý theo thông lệ quốc tế, theo ông Long, cần tiếp tục mở rộng không gian hoạt động cho các định chế trung gian như công ty chứng khoán, công ty quản lý quỹ, tổ chức xếp hạng tín nhiệm, đồng thời nâng yêu cầu về an toàn vốn, quản trị rủi ro và bảo vệ tài sản nhà đầu tư.
Một yếu tố quan trọng khác là cơ cấu nhà đầu tư, Tổng Giám đốc VNDIRECT cho rằng cần phát triển nhóm nhà đầu tư tổ chức có khả năng cung cấp nguồn vốn dài hạn như quỹ hưu trí, doanh nghiệp bảo hiểm, quỹ mở và các định chế đầu tư trong nước.
Với nhà đầu tư cá nhân, việc mở rộng các sản phẩm như quỹ mở, ETF, quỹ hưu trí tự nguyện có thể giúp chuyển nguồn vốn nhỏ lẻ thành dòng vốn được quản lý chuyên nghiệp và hướng tới dài hạn hơn.
Bên cạnh đó, chính sách thuế cũng có thể được nghiên cứu theo hướng khuyến khích thời gian nắm giữ dài hơn và thúc đẩy các sản phẩm đầu tư chuyên nghiệp. Theo ông Long, đây là một trong những công cụ góp phần định hình cơ cấu nguồn vốn theo hướng bền vững hơn.
Chất lượng thị trường mới là nền tảng
Ở góc độ thị trường, việc nâng hạng được kỳ vọng tạo thêm động lực thu hút dòng vốn nước ngoài và cải thiện khả năng tiếp cận của Việt Nam với các nhà đầu tư quốc tế. Tuy nhiên, tác động thực tế sẽ diễn ra theo lộ trình thay vì tạo ra một dòng tiền lớn trong một thời điểm.
FTSE Russell cho biết quá trình đưa Việt Nam vào FTSE GEIS được thực hiện theo 4 đợt, trong đó đợt đầu tiên bắt đầu từ tháng 9/2026 với 10% tỷ trọng đầu tư có thể tiếp cận, sau đó tăng lên 20%, 35% và 35% trong các đợt tiếp theo.
Theo ông Lê Đức Khánh - Giám đốc Phân tích CTCK VPS, việc bước vào giai đoạn nâng hạng có thể tạo thêm động lực đối với dòng vốn trên thị trường và tâm lý nhà đầu tư.
Ông cho rằng sau khi danh mục FTSE Russell được công bố và quá trình giải ngân bắt đầu, ngay cả khi quy mô dòng vốn trong đợt đầu chưa lớn, sự hiện diện của dòng vốn theo các bộ chỉ số quốc tế vẫn có thể tạo thêm động lực cho thị trường.
Tuy nhiên, diễn biến của thị trường trong giai đoạn nâng hạng vẫn phụ thuộc vào nhiều yếu tố khác, từ thanh khoản, kết quả kinh doanh của doanh nghiệp đến bối cảnh kinh tế và tài chính quốc tế.
Vì vậy, việc nâng hạng không đồng nghĩa với việc thị trường sẽ vận động theo một chiều, cũng không bảo đảm dòng vốn ngoại sẽ lập tức chuyển sang trạng thái mua ròng trên diện rộng.
Thực tế, FTSE Russell cũng cho biết sẽ tiếp tục theo dõi diễn biến thị trường và khả năng các quỹ mô phỏng chỉ số thực hiện việc tái cơ cấu theo từng giai đoạn. Cơ chế phân kỳ này phản ánh cách tiếp cận thận trọng nhằm bảo đảm quá trình chuyển đổi diễn ra có trật tự.
Nếu nhìn từ góc độ dài hạn, vị chuyên gia cho biết tác động quan trọng hơn của nâng hạng có thể nằm ở việc thị trường Việt Nam phải duy trì và nâng cao những chuẩn mực đã đạt được. Khi khả năng tiếp cận vốn quốc tế được cải thiện, yêu cầu về minh bạch thông tin, quản trị doanh nghiệp, chất lượng hàng hóa và bảo vệ nhà đầu tư cũng sẽ cao hơn.
Việc FTSE Russell nâng hạng TTCK Việt Nam là kết quả nhiều năm cải cách, đồng thời mở ra cơ hội thu hút vốn và nâng chuẩn thị trường trong giai đoạn mới (Ảnh: Hữu Thắng).
Một mục tiêu dài hạn khác được ông Nguyễn Vũ Long đề cập là nâng xếp hạng tín nhiệm quốc gia lên mức Đầu tư (Investment Grade). Theo ông, điều này sẽ giúp Việt Nam tiếp cận thêm nguồn vốn trung và dài hạn từ các nhà đầu tư tổ chức toàn cầu, đồng thời tạo điều kiện giảm chi phí huy động vốn của Chính phủ và doanh nghiệp.
Từ câu chuyện nâng hạng FTSE Russell, bài toán đặt ra với TTCK Việt Nam không chỉ là thu hút thêm dòng vốn, mà còn chuyển lợi thế này thành năng lực huy động vốn bền vững cho nền kinh tế. Cột mốc 21/9 vì vậy được xem là điểm khởi đầu cho giai đoạn mới, trong đó chất lượng cải cách và khả năng nâng chuẩn thị trường sẽ quyết định hiệu quả của quá trình nâng hạng.