Thị trường bất động sản Việt Nam quý III/2026 tiếp tục ghi nhận nguồn cung dồi dào nhưng thanh khoản chưa đạt kỳ vọng, trong bối cảnh giá nhà neo cao và người mua ngày càng thận trọng. Sự phân hóa giữa các phân khúc ngày càng rõ nét, đặt ra yêu cầu tái cơ cấu nguồn cung và hướng dòng tiền vào những sản phẩm đáp ứng nhu cầu thực.
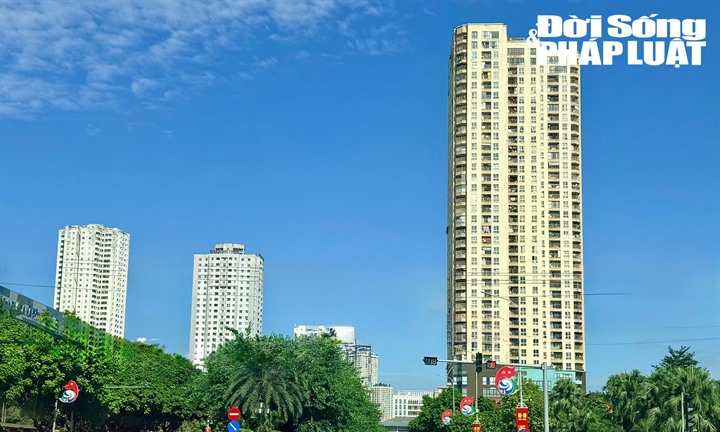
Thị trường bất động sản quý III/2026 duy trì nguồn cung lớn, song thanh khoản nhà ở vẫn còn hạn chế. Ảnh minh họa.
Nguồn cung dồi dào nhưng thanh khoản còn hạn chế
Theo Báo cáo Thị trường Bất động sản Việt Nam quý III/2026 do Viện Nghiên cứu Đánh giá Thị trường Bất động sản Việt Nam (VARS IRE) công bố ngày 17/10, thị trường nhà ở ghi nhận 31.844 sản phẩm mở bán mới. Tuy nhiên, số lượng giao dịch chỉ đạt 12.520 sản phẩm, tương ứng tỷ lệ hấp thụ 39,3%.
Dù nhu cầu tìm hiểu bất động sản vẫn duy trì ở mức cao, tỷ lệ chuyển đổi từ khảo sát, tham quan dự án sang giao dịch thực tế chưa tương xứng. Điều này cho thấy thị trường chưa đóng băng, song tâm lý người mua đã thận trọng hơn, đặc biệt trước áp lực giá bán và khả năng tài chính.
Các dự án có pháp lý minh bạch, hạ tầng đồng bộ và đáp ứng nhu cầu ở thực tiếp tục có lợi thế. Ngược lại, những sản phẩm mang tính đầu cơ hoặc thiếu khả năng khai thác thực tế gặp nhiều khó khăn về thanh khoản.
Về cơ cấu nguồn cung, căn hộ chung cư chiếm tỷ trọng lớn nhất, đạt 67,27%. Nguồn cung cũng có xu hướng mở rộng ra ngoài các đô thị lớn, trong đó khu vực miền Trung chiếm 29,6% tổng nguồn cung mới trong quý.
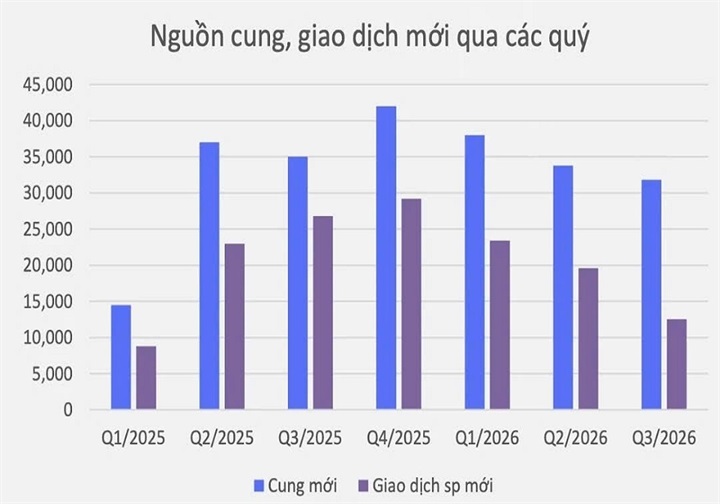
Nguồn cung và giao dịch mới qua từng quý. Ảnh VARS.
Giá nhà neo cao, doanh nghiệp môi giới chịu áp lực
Mặt bằng giá bất động sản tiếp tục là rào cản đối với khả năng tiếp cận nhà ở của người dân. Theo dữ liệu VARS IRE, giá bán bình quân căn hộ chung cư tại Hà Nội đạt khoảng 79,3 triệu đồng/m², TP.HCM đạt 88,3 triệu đồng/m² và Đà Nẵng đạt 68,9 triệu đồng/m². Giá tại cả ba thị trường đi ngang so với quý trước nhưng vẫn ở mức cao.
Trong bối cảnh đó, người mua có xu hướng ưu tiên những sản phẩm phù hợp với khả năng tài chính, đáp ứng nhu cầu sử dụng và có tiềm năng khai thác lâu dài, thay vì xuống tiền dựa trên kỳ vọng tăng giá.
Không chỉ người mua, doanh nghiệp môi giới bất động sản cũng chịu sức ép lớn về dòng tiền. Thống kê từ các hội viên VARS cho thấy, trong giai đoạn 2025–2026, có 65% doanh nghiệp môi giới ghi nhận thời gian nhận phí kéo dài từ 6–12 tháng; khoảng 25% khoản phí hoa hồng bị treo trên một năm hoặc phát sinh tranh chấp pháp lý.
Tình trạng chậm thanh toán, chi phí vận hành gia tăng và khó tiếp cận vốn đang ảnh hưởng đến sức khỏe tài chính của nhiều doanh nghiệp, đặc biệt là nhóm vừa và nhỏ.
Bất động sản nghỉ dưỡng, công nghiệp nổi lên
Trái với những khó khăn của thị trường nhà ở, bất động sản nghỉ dưỡng và công nghiệp tiếp tục ghi nhận những tín hiệu tích cực.
Trong quý III/2026, bất động sản nghỉ dưỡng có 5.428 sản phẩm mở bán mới và 3.182 giao dịch, đạt tỷ lệ hấp thụ 58,62%. Khả năng tiêu thụ tập trung tại các dự án có mức giá phù hợp, lợi thế về vị trí, hạ tầng du lịch và khả năng tạo dòng tiền.
Ở phân khúc công nghiệp, nhu cầu tiếp tục được hỗ trợ bởi dòng vốn đầu tư trực tiếp nước ngoài (FDI) và xu hướng mở rộng sản xuất, kinh doanh. Tỷ lệ lấp đầy khu công nghiệp bình quân đạt 85% tại miền Bắc và 92% tại miền Nam, trong khi giá thuê tiếp tục tăng.
Diễn biến này cho thấy sự phục hồi của thị trường không diễn ra đồng đều mà tập trung vào những phân khúc có nhu cầu thực, nền tảng khai thác rõ ràng và khả năng tạo ra giá trị kinh tế.
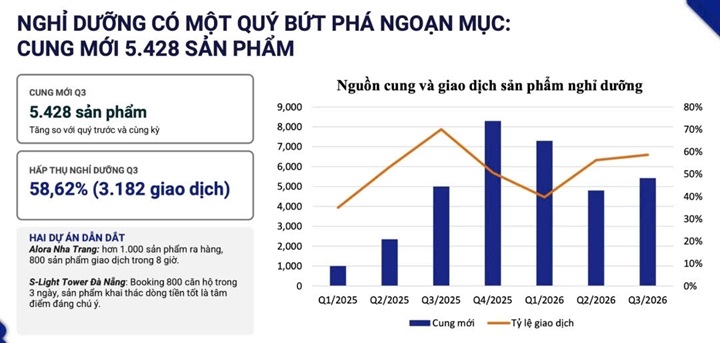
Bất động sản nghỉ dưỡng và công nghiệp ghi nhận những điểm sáng. Ảnh VARS.
Quý IV/2026 kỳ vọng cải thiện thanh khoản
Bước sang quý IV/2026, VARS IRE dự báo thị trường tiếp tục được hỗ trợ bởi triển vọng tăng trưởng kinh tế, dòng vốn FDI, đầu tư công và quá trình hoàn thiện khung pháp lý. Nguồn cung nhà ở thương mại được kỳ vọng duy trì tương đương quý III, trong khi nguồn cung nhà ở xã hội có thể gia tăng. Yếu tố mùa vụ cũng được kỳ vọng thúc đẩy nhu cầu giao dịch vào những tháng cuối năm.
Dù vậy, triển vọng phục hồi vẫn đi kèm nhiều thách thức. Giá bán sơ cấp có thể tiếp tục chịu áp lực tăng do chi phí phát triển dự án, trong khi những sản phẩm thiếu nhu cầu sử dụng thực hoặc khả năng khai thác sẽ khó cải thiện thanh khoản.
Để thúc đẩy thị trường, VARS IRE nhấn mạnh việc tháo gỡ vướng mắc pháp lý, cân đối cung cầu và phát triển nguồn cung phù hợp với khả năng tài chính của người dân. Đồng thời, cần nâng cao hiệu quả kết nối giữa chủ đầu tư, sàn giao dịch và đội ngũ môi giới nhằm cải thiện dòng tiền và thúc đẩy giao dịch thực chất.
Nhìn chung, thị trường bất động sản Việt Nam đang bước vào giai đoạn phục hồi có chọn lọc, trong đó thanh khoản, giá trị sử dụng và khả năng khai thác thực tế ngày càng đóng vai trò quyết định. Để tạo đà tăng trưởng bền vững, thị trường cần tiếp tục tháo gỡ các điểm nghẽn pháp lý, phát triển nguồn cung phù hợp với nhu cầu thực và kiểm soát áp lực giá nhà. Đây cũng là thời điểm các doanh nghiệp cần điều chỉnh chiến lược theo hướng minh bạch, thực chất, lấy nhu cầu của người mua làm trọng tâm.