Thời gian qua, ngành Thuế đẩy mạnh chiến dịch làm sạch, chuẩn hóa dữ liệu mã số thuế, tập trung xử lý những trường hợp người nộp thuế ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế. Đây là nhóm hồ sơ phát sinh nhiều vướng mắc do khó xác minh địa chỉ, người đại diện pháp luật và các nghĩa vụ thuế còn tồn đọng.
Tại Phú Thọ, tính đến ngày 15/9/2026, cơ quan Thuế đã rà soát, làm sạch 4.648/23.440 mã số thuế thuộc trạng thái “Ngừng hoạt động nhưng chưa hoàn thành chấm dứt hiệu lực mã số thuế”, đạt 20% kế hoạch. Trong đó, doanh nghiệp, tổ chức đạt 1.787/7.648 mã số thuế, tương đương 23%; hộ kinh doanh đạt 2.861/15.792 mã số thuế, tương đương 18%.
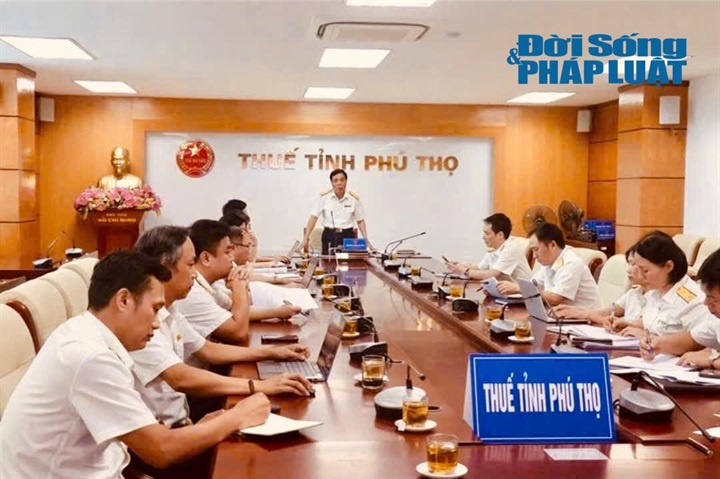
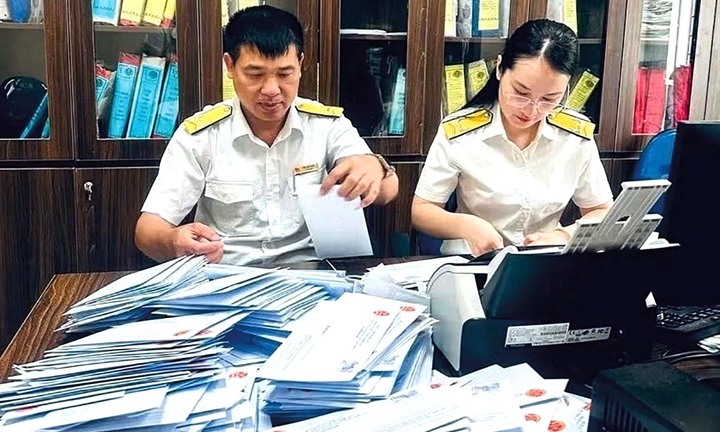
Thuế tỉnh Phú Thọ tập trung rà soát, chuẩn hóa dữ liệu mã số thuế.
Gỡ vướng với mã số thuế tồn đọng
Trao đổi với PV Đời sống và Pháp luật, đại diện lãnh đạo Thuế tỉnh Phú Thọ cho biết, đối với các doanh nghiệp, hộ kinh doanh đã ngừng hoạt động, mất liên lạc hoặc không xác định được địa chỉ từ lâu nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế, cơ quan Thuế xác định đây là nhóm cần ưu tiên xử lý trong quá trình làm sạch dữ liệu.
Theo đó, cơ quan Thuế tiến hành rà soát, phân nhóm tình trạng của từng mã số thuế để có phương án xử lý phù hợp theo quy định. Đối với người đại diện pháp luật của doanh nghiệp thuộc trạng thái 03, 06 nhưng hiện đang phát sinh thu nhập tại doanh nghiệp, tổ chức khác, cơ quan Thuế thực hiện đối chiếu dữ liệu chi trả thu nhập trên hệ thống.
Trên cơ sở kết quả đối chiếu, cơ quan Thuế phối hợp với đơn vị quản lý nơi chi trả thu nhập để đôn đốc người đại diện pháp luật liên hệ với cơ quan Thuế đang trực tiếp quản lý mã số thuế trước đây, phối hợp giải quyết và hoàn thành các nghĩa vụ thuế còn tồn đọng.
Đối với những trường hợp không xác định được địa chỉ, cơ quan Thuế phối hợp với chính quyền địa phương, UBND cấp xã và lực lượng công an tại cơ sở để xác minh thực tế, lập biên bản làm căn cứ cập nhật trạng thái mã số thuế theo quy định.
Theo cơ quan Thuế, khó khăn lớn trong quá trình xử lý là dữ liệu lịch sử của một số người nộp thuế không đầy đủ, liên tục hoặc đã quá cũ. Bên cạnh đó, nhiều doanh nghiệp ngừng hoạt động từ lâu, người đại diện pháp luật thay đổi hoặc mất liên lạc, khiến việc xác minh và hoàn tất thủ tục kéo dài.
Một số người nộp thuế có thiện chí phối hợp nhưng gặp khó khăn do đã ngừng kinh doanh trong thời gian dài, không còn lưu giữ đầy đủ sổ sách, chứng từ; trong khi nghĩa vụ thuế, tiền phạt chậm nộp phát sinh qua nhiều năm vượt quá khả năng chi trả hiện tại. Đây cũng là một trong những vướng mắc cần được tiếp tục tháo gỡ trong quá trình xử lý hồ sơ tồn đọng.
Đẩy mạnh khai thác dữ liệu để rút ngắn xác minh
Để rút ngắn thời gian xử lý, cơ quan Thuế tập trung khai thác Cơ sở dữ liệu quốc gia về dân cư trong khuôn khổ Đề án 06.
Thay vì chủ yếu xác minh thủ công tại địa chỉ kinh doanh cũ, cơ quan Thuế đề nghị cơ quan công an phối hợp tra cứu, đối chiếu thông tin thông qua số CMND, CCCD hoặc mã định danh cá nhân của người đại diện pháp luật, chủ hộ kinh doanh. Qua đó, có thể xác định thông tin cư trú hiện tại, góp phần giảm thời gian và nguồn lực xác minh.
Cùng với đó, chính quyền địa phương và lực lượng công an cấp xã, phường được tăng cường phối hợp nhằm kịp thời cung cấp, phản hồi thông tin về tình trạng cư trú thực tế của người nộp thuế.
Cơ quan Thuế cũng đẩy mạnh liên thông, đối chiếu dữ liệu điện tử với cơ quan đăng ký kinh doanh và cơ quan bảo hiểm xã hội để cập nhật các biến động về tình trạng pháp lý, hoạt động và việc sử dụng lao động của doanh nghiệp.
Việc kết hợp nhiều nguồn dữ liệu giúp cơ quan Thuế khoanh vùng chính xác đối tượng cần rà soát, hạn chế xác minh thủ công kéo dài, qua đó đẩy nhanh tiến độ xử lý các mã số thuế tồn đọng.
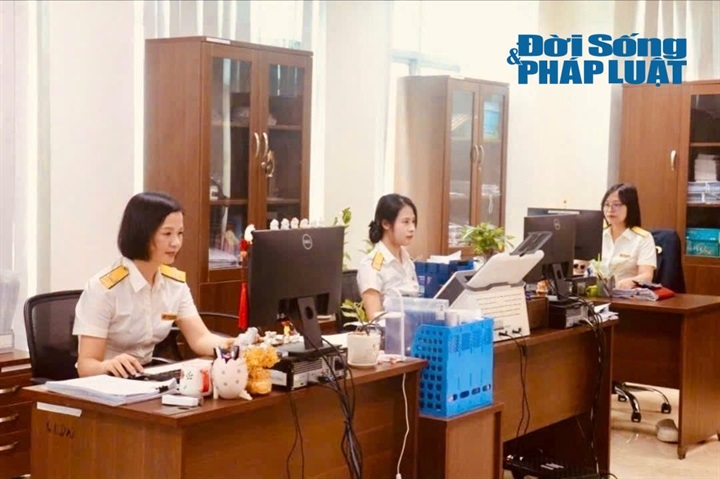
Cơ quan Thuế tập trung rà soát, chuẩn hóa dữ liệu người nộp thuế.
Duy trì dữ liệu “đúng, đủ, sạch, sống”
Không chỉ tập trung xử lý các hồ sơ tồn đọng, cơ quan Thuế xác định việc duy trì chất lượng dữ liệu sau rà soát là nhiệm vụ thường xuyên. Theo đó, tăng cường phối hợp với cơ quan công an, cơ quan đăng ký kinh doanh và chính quyền cơ sở để kịp thời cập nhật những thay đổi về thông tin người nộp thuế, địa chỉ cư trú và tình trạng hoạt động.
Cùng với đó, việc hỗ trợ người dân, doanh nghiệp thực hiện các thủ tục thuế trên môi trường điện tử được đẩy mạnh, góp phần hạn chế phát sinh thủ tục, chi phí đi lại và thời gian xử lý.
Công tác làm sạch dữ liệu cũng được gắn với hoạt động quản lý thuế hằng ngày, từ tiếp nhận hồ sơ đăng ký thuế, xử lý tờ khai đến quản lý nợ và kiểm tra tại trụ sở người nộp thuế. Qua đó, dữ liệu được cập nhật thường xuyên, hạn chế tình trạng sai lệch, thiếu thông tin tích tụ trong thời gian dài.
Việc xử lý các mã số thuế tồn đọng được kỳ vọng không chỉ góp phần giải quyết những hồ sơ kéo dài mà còn nâng cao chất lượng dữ liệu phục vụ quản lý thuế. Cùng với đẩy mạnh liên thông dữ liệu và phối hợp tại cơ sở, cơ quan Thuế hướng tới duy trì dữ liệu người nộp thuế chính xác, đồng bộ, hạn chế phát sinh thủ tục và tạo thuận lợi cho hoạt động sản xuất, kinh doanh.
Doanh nghiệp ngừng hoạt động nhiều năm: Đề xuất không truy thu thuế, lệ phí
Theo bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn thuế Việt Nam (VTCA), quá trình triển khai chiến dịch làm sạch mã số thuế đã phát sinh một số vướng mắc, với nhóm NNT không am hiểu pháp luật, không có dấu hiệu cố tình vi phạm. Cụ thể là việc xác định nghĩa vụ thuế, tiền chậm nộp và xử lý vi phạm đối với các trường hợp này.
Đơn cử, doanh nghiệp chấm dứt hoạt động từ năm 2013, nhưng đến tháng 8/2026 mới làm thủ tục chấm dứt hiệu lực mã số thuế. Tổng số tiền doanh nghiệp được thông báo phải nộp để hoàn tất thủ tục gồm 11,5 triệu đồng tiền phạt chậm nộp tờ khai thuế giá trị gia tăng; 11,5 triệu tiền phạt chậm nộp tờ khai thuế thu nhập doanh nghiệp; 22 triệu lệ phí môn bài từ năm 2013 đến năm 2025 và 16 triệu tiền chậm nộp. Tổng cộng 61 triệu đồng.
Trước thực trạng này, bà Nguyễn Thị Cúc đề xuất ngành Thuế cần phân loại NNT để có cách xử lý phù hợp. Với doanh nghiệp “ma”, mua bán hóa đơn, trốn thuế hoặc giả mạo thông tin để thành lập doanh nghiệp, cần xử lý nghiêm. Với doanh nghiệp ngừng hoạt động, nhưng chưa chấm dứt mã số thuế do thiếu hiểu biết hoặc “bỏ quên”, nếu thực tế không kinh doanh, không phát sinh doanh thu, chi phí và không nợ thuế, có thể xem xét không truy thu lệ phí môn bài, tiền chậm nộp và không xử phạt chậm nộp hồ sơ khai thuế trong thời gian không hoạt động. Đối với các khoản thuế còn nợ trước khi ngừng hoạt động, nếu không có dấu hiệu gian lận, cần thu đủ thuế gốc, đồng thời nghiên cứu giới hạn thời gian tính tiền chậm nộp, chẳng hạn không quá 5 năm, để tạo điều kiện cho doanh nghiệp sớm chấm dứt mã số thuế. (Theo Báo Tin tức và Dân tộc/TTXVN)